主権、エネルギー、そして次の成長の波
過去10年間、世界中のデータセンターは急速な成長を遂げてきました。データセンターは重要なインフラとして、クラウドサービスや人工知能(AI)、そしてますます相互接続が進む世界を支えるために必要な、コンピューティング、ストレージ、ネットワーク機能を提供しています。組織がデジタルトランスフォーメーションを加速させる中、データセンターは、IT運用に重点を置いた従来の施設から、ビジネスのイノベーション、レジリエンス、競争優位性を実現する戦略的資産へと進化してきました。
AI需要の急増は、世界中でデータセンターの容量に対する前例のない需要を生み出しています。こうした状況下において、規制措置(建設凍結、接続制限、環境上の制約、社会的受容性)や経済的要因(電力価格、課税、用地確保)は、果たしてデータセンターの開発を実際に遅らせるのでしょうか、それとも単にその立地を移すだけなのでしょうか?
データセンター:エネルギーシステムにおける新たな分野となるか?
定義、アーキテクチャ、および市場セグメント
データセンター(DC)は、正式にはサービス業に属する大規模な第三次産業用建物であり、通信ネットワークに接続され、その電力は多くの場合、送電網から供給されています。その内部では、IT機器が演算処理やデータ保存を行い、継続的に電力を消費しています。新たなデジタル用途の拡大、AIの台頭、そして極めて革新的なサプライヤー基盤に後押しされ、設置面積1平方メートルあたりのIT機器の演算能力は、過去10年間で2kW/m²から20kW/m²以上に、およそ10倍に増加しました。これらの機器は熱を発生させるため、冷却システムや補助機器などの支援インフラ(すなわち、IT機器以外の設備)を通じて熱を排出し、放散する必要があります。これらの支援インフラもまた、電力を消費します。
データセンターには、主に以下の3つのタイプが挙げられます。
- エンタープライズデータセンター:組織が自社のITインフラを収容するために所有・運営するデータセンター。一般的に、他のタイプのデータセンターに比べて規模が小さく、効率も低い傾向があります。
- コロケーションデータセンター:独立したプロバイダーが所有・運営する施設で、複数の組織が共有サイト内に自社のITインフラを収容することができます。
- ハイパースケールデータセンター:非常に大規模なデータセンターであり、高い拡張性を備え、極めて大規模なコンピューティング、ストレージ、データ処理機能を提供するように設計されています。主にクラウドコンピューティング、人工知能、ハイパフォーマンスコンピューティング(HPC)、データストレージ、およびグローバルなデジタルサービスに利用されます。大手テクノロジー企業(Amazon Web Services、Google、Meta、Microsoftなど)は、自社でデータセンターを建設するか、サードパーティのデータセンタープロバイダー(Equinix、Digital Realtyなど)から膨大なスペースを賃借しています。
データセンターの成長は、主にコロケーションおよびハイパースケール型データセンターによって牽引されています。
新たな分野、新たなエネルギー需要
あらゆる検索クエリ、ストリーミング配信される映画、AIへのプロンプトの背後には、電気を情報に変換することだけを目的とした施設であるデータセンターが存在しています。データセンターはデジタル経済の工場であり、電力を消費し、演算を行い、熱を放出します。データセンターは、運輸、産業、住宅と同様に、新たな最終エネルギー消費部門として急速に台頭しています。
重要な点は、化石燃料の消費を代替することでエネルギー効率を向上させる電化された工業プロセス、電気自動車、電気暖房とは異なり、データセンターは新たな用途に対応する純増の電力需要を表しているということだ。
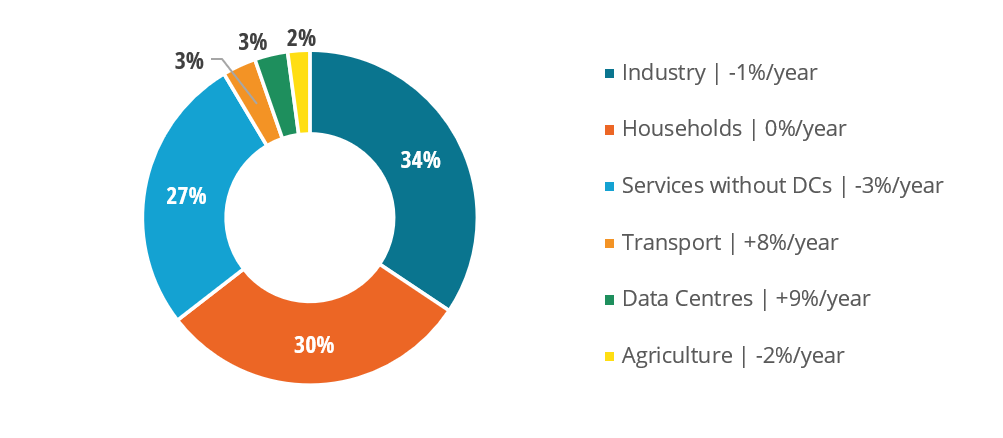
これが、Enerdataが世界的な多部門シナリオにおいてデータセンターを明確にモデル化した理由である。最も妥当なシナリオのほとんどにおいて、2030年代初頭までに、データセンターは独立した最終消費部門として扱われることになるだろう。
図1:2025年におけるEU27の部門別電力消費割合および過去5年間の推移
出典: Enerdata, EnerFuture
データセンターの需要拡大の背景:デジタル化とAI
データセンターの電力需要は、デジタルサービス(動画ストリーミング、金融プラットフォーム、オンラインゲーム、ソーシャルメディアなど)の急速な拡大に加え、クラウドコンピューティング、AIアプリケーション(トレーニングおよび推論の両方)、ハイパフォーマンスコンピューティング、および仮想通貨マイニングの普及拡大によって牽引されています。
重要な課題の一つは、AIを他のデジタル用途と区別することです。2000年から2020年にかけて、デジタルサービスのエネルギー消費量の大部分は、エンドユーザー向けデバイス(スマートフォン、PC、ディスプレイ)へとますますシフトしていきました。しかし、AIの急速な台頭に伴い、この傾向は逆転しつつあり、現在ではデジタルセクターのエネルギー消費量に占めるデータセンターの割合が増加しています。
AIに関連する電力需要を評価する上で有用な方法は、ワークロードを4つの大まかなカテゴリーに分類することです。各カテゴリーは、計算能力やエネルギー要件が大きく異なります:
- 従来の機械学習は、AIアプリケーションの中で最も成熟した分野です。その計算要件は概して中程度であり、クエリあたりのエネルギー消費量は比較的低いままです。
- 生成型AIモデルの学習、特に大規模言語モデル(LLM)の学習は、その対極に位置します。これらのモデルは膨大な量の計算リソースと多大な電力消費を必要とし、多くの場合、特定の場所に集中して、比較的短期間に消費されます。
- 生成型AIの推論は、学習済みのモデルを本番環境で実行するものであり、クエリあたりのエネルギー消費量は比較的少ないです。しかし、AIサービスが数百万人のユーザー、アプリケーション、ビジネスプロセスに組み込まれるにつれ、推論が長期的な電力需要増加の主な要因になると予想される。
- テキスト、画像、音声、動画、および自律的な意思決定機能を組み合わせたマルチモーダルAIシステムやエージェント型AIシステムは、まだ発展途上であり、将来のエネルギー要件は依然として極めて不確実であるが、AI関連の総エネルギー消費量を大幅に増加させる可能性がある。
過去20年間、デジタル分野では目覚ましい効率向上が達成されました。エネルギー単位あたりの演算能力は劇的に向上し、データ伝送のエネルギー効率は高まり、ストレージコストは継続的に低下しています。
理論上、こうした改善により全体的なエネルギー消費量は減少するはずでした。しかし実際には、コストの低下と性能の向上により、新たな用途が生まれ、需要が爆発的に増加しました。クラウドコンピューティング、動画ストリーミング、ソーシャルメディア、暗号資産、そして最近では人工知能の台頭は、このリバウンド効果を如実に示している。その結果、世界のデータセンターの電力消費量は、2015年から2025年にかけて年率14%増加し、2025年には約540 TWhに達すると見込まれている。
データセンターの成長を牽引する技術的・経済的要因
データセンターの展開は地理的に極めて集中しており、これは立地固有のさまざまな要因の重要性を反映しています。
立地選定は、高品質な通信インフラの整備状況、信頼性が高く競争力のある価格の電力へのアクセス、確立されたデジタルエコシステムやクラスター効果の存在、送電網への接続や許認可取得までの所要期間、規制・政策環境、投資動向、および財政的・規制上のインセンティブの有無といった要素によって左右されます。これらの要因が強力な集積効果を生み出し、その結果、限られた数のグローバルなデータセンターハブが出現している。
米国の主要なクラスターはバージニア州北部にあり、欧州の主要ハブはフランクフルト、ロンドン、アムステルダム、パリ、ダブリン(FLAP-D)である。アジア太平洋地域の主要ハブは、シンガポール、東京、香港、シドニーである。
系統連系と電力の供給可能性
特定の主要ハブ市場において、電力供給の制約が依然としてグローバルなデータセンターの成長における主な障壁となっています。欧州では、従来のティア1ハブ(FLAP-D)が飽和状態にあるため、地理的な再配分が余儀なくされています。
- アムステルダムとダブリンでは、新規接続の待ち時間が現在最大10年に達しており、事実上、これらの地域における新規プロジェクトは2028年から2030年まで停滞している。ダブリンは、環境上の義務を導入することで、2021年から2025年にかけてのモラトリアムを終了した。すべての新規データセンターは、年間電力需要の少なくとも80%が、アイルランド共和国内に位置する新規再生可能エネルギープロジェクトによって賄われていることを証明しなければならない。
- 成長は、ミラノ、マドリード、ワルシャワ、北欧諸国など、送電網に余力のある「二次ハブ」へとシフトしつつある。
米国では、オハイオ州やテキサス州の二次市場が、バージニア州北部からの余剰電力を吸収している。いくつかの市場、とりわけ米国では、開発業者が立地に関する選択肢を確保するために投機的な申請を複数回行っているため、電力会社は、現実的な建設規模の何倍もの規模の系統連系待ちリストを報告している。
市場投入までの時間を短縮するため(主にハイパースケーラー向け)、メーター背後のモデルが登場しつつある。これには、再生可能エネルギーと大規模蓄電システム(BESS)を組み合わせたものや、ガスパイプラインが利用可能な地域では、送電網への接続を数年待つ間、自社発電を行うために敷地内にガスタービンを設置する事業者も現れている。一部の大手テクノロジー企業は、自社のハイパースケーラー施設を原子力発電所に接続する計画を立てている。例えば、マイクロソフトは、自社の需要に特化してスリーマイル島の発電所の原子炉を再稼働させるための大規模な契約を締結した。
電気料金の高騰への対処法
バージニア州のようなデータセンターが集中する州では、電気料金が大幅に上昇しており、これに対し「料金支払者保護」を求める反発が生じている。
- 規制当局(特にテキサス州)は、インフラコストを全消費者に分散させる方針から転換し始めている。新たな枠組みでは、大口需要家(75 MW超)に対し、送電網のアップグレード費用のより大きな割合を負担することが求められており、これにより中小規模の開発業者による「ゴールドラッシュ」が鈍化する可能性がある。
- 大手ハイパースケーラー(アマゾン、グーグル、マイクロソフト)は、価格変動へのヘッジおよび環境配慮の証明を確保するため、PPAを通じて約50 GWの再生可能エネルギーを契約している。
こうした地域ごとの対照的な動向は、需要側と供給側の双方における不確実性、特にAIの普及率、インフラ整備のペース、そして信頼性が高く手頃な価格の電力の確保可能性に関する不確実性によって、さらに増幅されている。
AIインフラのブーム:不確実性の中での成長
AIを原動力とするデータセンターの急速な拡大は、その根底にある経済モデルが依然として不安定な状況下で進んでいます。明確かつ実証済みの収益化の道筋が確立される前に、AIインフラに数千億米ドルもの資金が投じられています。AIのビジネスモデル、最先端モデルに対する企業の支払い意欲、そしてAI関連企業の現在の時価総額の持続可能性は、いずれも未解決の課題であり、バリューチェーン全体に新たな課題をもたらしています。機器メーカーは将来の需要に関して大きな不確実性に直面しており、高度な冷却システム、変圧器、開閉装置、非常用電源設備といったAI専用インフラの生産をどの程度のスピードで拡大すべきかを判断しなければならない。送電網運営者は、真の負荷増加と投機的な接続申請を区別することや、送電網の補強の優先順位付けなど、ますます複雑化する計画決定に直面している。同時に、発電事業者は、データセンターやその他の最終用途の電化に伴う新たな需要に対応するため、投資計画を調整している。確かに、AIは、プロセスの最適化による産業分野、自律システムによる運輸分野、スマート制御による建築分野など、様々な分野でエネルギー効率の向上をもたらすと期待されているが、世界的なエネルギー需要に対するその正味の影響は依然として不透明である。
データセンターの将来的な消費動向
AIの今後の展開は、技術的ブレークスルーのペース、規制の動向、普及率、効率の向上、潜在的なリバウンド効果といった要因によって左右されるため、依然として極めて不確実ですが、こうした不確実性によって定量的なモデリングの必要性が薄れることはありません。データセンターは、一部の国々においてエネルギーシステムの戦略的構成要素となりつつあり、電力需要、インフラ投資、脱炭素化の道筋に大きな影響を与える可能性があります。あり得る未来の選択肢が幅広いことを踏まえると、将来予測モデリングは、代替的な発展経路を模索し、主要な仮定を検証し、さまざまなシナリオ下でのシステムレベルへの影響を評価するための体系的な枠組みを提供します。Enerdataのシナリオアプローチは、単一の結果を予測しようとするのではなく、このセクターのあり得る展開を捉え、長期的なエネルギー見通しの信頼性を確保するのに役立ちます。
データセンターのエネルギー消費量のモデル化
このモデリング・フレームワークは、Enerdataのセクター横断型システム「POLES–Enerdata」に統合されており、エネルギー需要、供給、価格間の内部一貫性が確保されています。このフレームワークでは、リードタイム、送電網の制約、エネルギー価格シグナル、規制の枠組み、および予想される効率改善が明示的に考慮されています。
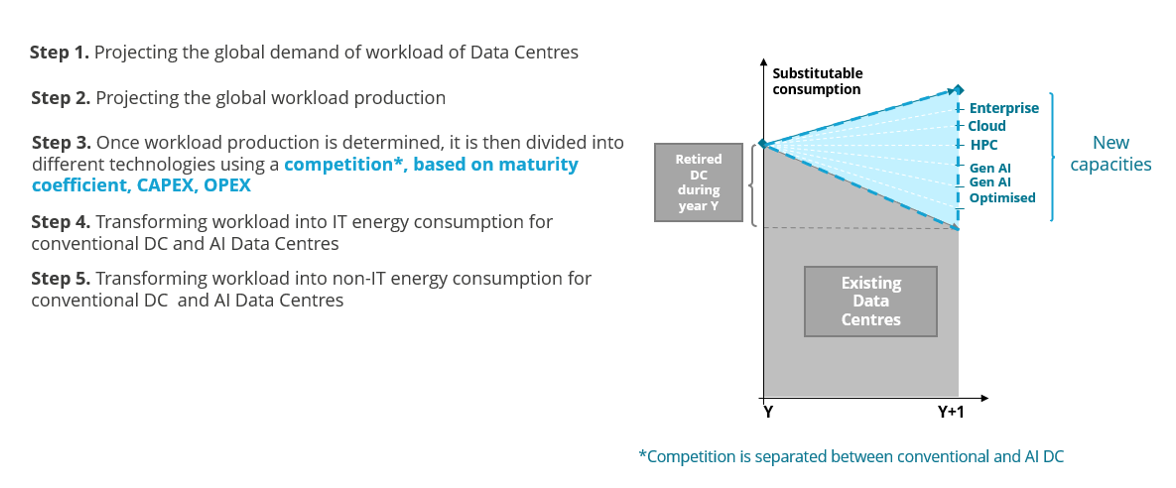
DCモデリングは、「ワークロード」と呼ばれる活動変数に基づいており、これは「従来型」と「AI」の2つのカテゴリーに分類されます。ワークロード需要は、デジタルサービス(AI、推論、5G、IoT、動画ストリーミング)の需要を代用する指標として、各国ごとに定義されます。モデリングでは、毎年、モデル内で国家レベルの調整が行われ、ワークロードの供給と世界レベルでの需要を一致させます。この調整は、データセンターの設備投資(CAPEX)、電力価格、および各国の非金銭的インセンティブや規制を考慮した係数に基づいて行われます。
図2:Enerdataのデータセンターモデルにおけるワークロード競合(配分)のステップ
出典: Enerdata, EnerFuture
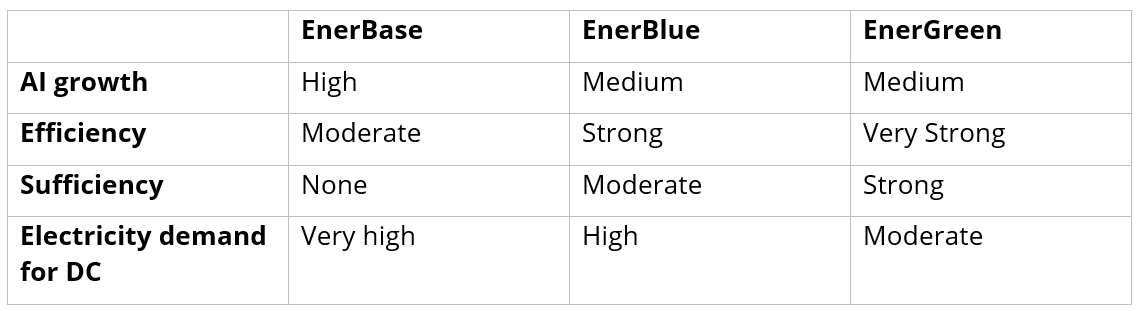
このモデリングの枠組みに基づき、AIの普及、効率の向上、およびエネルギーシステムの制約に関連する不確実性を反映するため、3つの対照的なシナリオが策定された。
- EnerBase:現在の傾向が継続するシナリオ。ワークロードは大幅に増加するが、行動面での大きな変化は見られない。AIの拡大が需要を牽引するが、最適化されたAIモデル、ITパフォーマンスの向上、PUE(電力使用効率)の漸進的な改善など、着実な効率向上によってその影響は一部相殺される。
- EnerBlue:各国のNDC(国別貢献)の公約に沿った軌道。ワークロードの増加は堅調に続くが、充足性への取り組みによって抑制される。最適化されたAIの割合が高まり、IT機器や冷却システムの技術的改善が加速することで、EnerBaseよりも大きな効率向上が実現される。
- EnerGreen:持続的なワークロードの増加と、野心的な需要抑制策、そして大幅な効率向上を組み合わせたシナリオ。その結果、ネットゼロの軌道を維持するための再生可能エネルギーの強力な導入に支えられ、電力需要はパリ協定と整合するペースで推移する。
図3:データセンターに関するEnerFutureの3つのシナリオにおける主要なモデリング前提条件
出典: Enerdata, EnerFuture
電力需要の強力な牽引要因
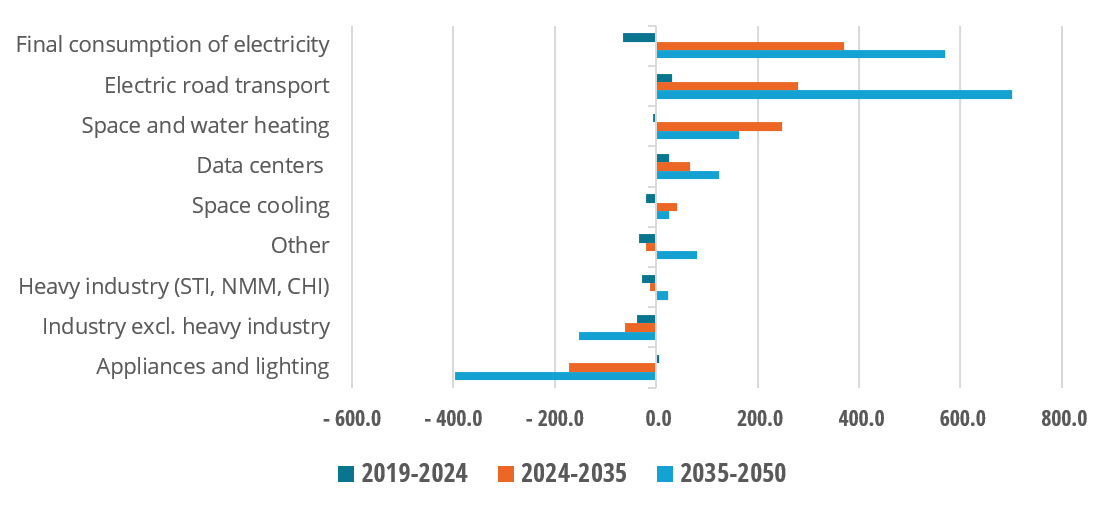
2019年から2024年にかけて、EU経済の電化は遅れをとっており、電力消費量は65 TWh減少した。道路輸送とデータセンターの電化は、電力需要が大幅に増加した2つの主要セクターであり、特に産業部門における電力需要の減少を部分的に緩和した。
今後10年間、「EnerBlue」シナリオの下では、データセンター部門はEUにおける電化の4番目に大きな推進要因となり、約70 TWhの追加需要が見込まれるが、これは空間・給湯部門(+250 TWh)や道路輸送部門(+280 TWh)には大きく及ばない。2035年から2050年の間、データセンターによる電力需要の増加は、追加で124 TWhとなり、空間・給湯部門の増加分よりわずか20%下回るにとどまる見込みである。
図4:EU27における部門別電力需要の増加量(EnerBlueシナリオ)
出典: Enerdata, EnerFuture
デジタル主権をどのように測定すればよいのか?
デジタルサービスの輸出入に関するデータがほとんど入手できないため、ある国の「デジタル主権」を定義することは容易ではありません。デジタル主権とは、国が、自国が効果的に統治・管理できるインフラ、演算能力、データストレージ、およびデジタルサービスを通じて、自国のデジタル需要を満たす能力と定義することができます。デジタル主権を有する国は、必ずしも自給自足である必要はありませんが、経済、行政、社会における重要な機能について、外国のインフラへの過度な依存を避けるために、十分な国内のデジタル能力を維持しています。一人当たりのデータセンター電力消費量(kWh/人)は、国内市場の規模に対するデジタルインフラのホスティング量の代用指標として解釈することができます。1人当たりのデータセンターの平均エネルギー消費量が2025年の中央値(120 kWh/cap)を上回る国は、国内人口だけで必要とされる量よりも大幅に多くのコンピューティングインフラを保有しているように見え、それらはデジタルサービスの純輸出国である可能性が高いことを示唆しています。
逆に、中央値を下回る国は、国内で生産するよりも多くのデジタルサービスを輸入している可能性が高く、外国のインフラへの依存度が高いことを示唆しています。
アイルランドと米国は、一人当たりのエネルギー消費量が極めて高い国々の最も顕著な例です。また、アイルランドには、米国のテクノロジー企業が所有するハイパースケールインフラが集中しています。アイルランドとは異なり、米国は国内のデジタル需要の大きさ、大規模な輸出能力、そして世界的なテクノロジー企業を兼ね備えており、これはいわば「デジタル主権国家」と呼べるものに相当します。英国、カナダ、スウェーデン、オランダ、デンマークからなる第2のグループも、中央値を上回っていることから、輸出国と見なすことができます。
図5:各国のデータセンターにおける1人当たりエネルギー消費量と総エネルギー消費量(EnerBlueシナリオ)
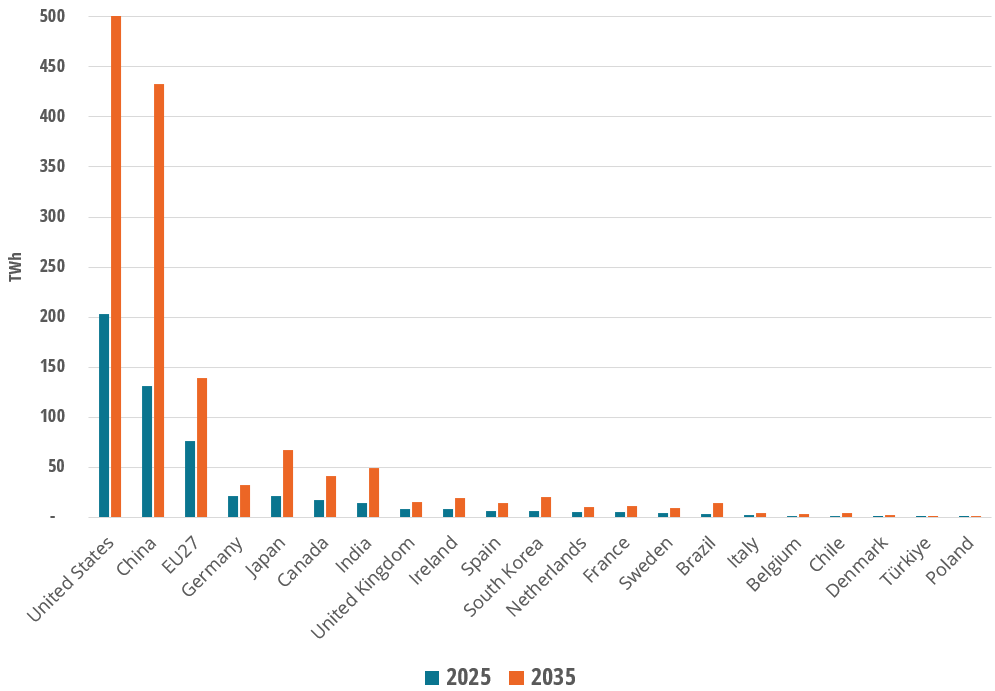
出典: Enerdata, EnerFuture
EnerdataのDCモデルでは、ワークロードの生産量と需要量を算出し、デジタルサービスの潜在的な輸出入をシミュレーションしています。したがって、ワークロードの生産量と需要量の比率をデジタル主権の代用指標として用いることは可能ですが、これはあくまで第一段階のアプローチに過ぎません。一国が多くのデータセンターを保有していても、戦略的な事柄については海外のハイパースケーラーに大きく依存している可能性があるため、一人当たりのエネルギー消費量は、デジタル主権を間接的に評価するためのあくまで第一段階の指標に過ぎないことを念頭に置くことが重要です。各国のデジタル主権のレベルをより深く理解するためには、各国のデジタルエコシステム(テクノロジー企業、データセンターインフラ、個人データに関する規制など)および隠れた依存関係を詳細に検証することが必要となるでしょう。
結論として、こうした制約の多くは成長を阻害するものではなく、むしろデータセンターの設置場所や方法を再構築しているように見えます。アムステルダム、ダブリン、バージニア州北部、シンガポールといった従来のハブ地域の飽和状態により、電力供給がより充実しており、許認可手続きが迅速な二次市場への地理的な再配分が進んでいます。同時に、データセンターをめぐる懸念もますます顕在化しています。過剰な水消費、家庭や産業における電気料金の高騰への懸念、地域送電網への負担、土地利用をめぐる対立、地元での雇用創出が極めて少ない一方で、グローバルなテクノロジー企業が経済的利益の大部分を独占していることなどが、新規プロジェクトへの反対を煽っている。
それにもかかわらず、需要の根底にある要因は依然として極めて堅調であり、Enerdataは3つのシナリオにおいて、2035年までデータセンターからの電力需要が大幅に増加すると予測しています(中位シナリオ「EnerBlue」では2.5倍に増加)。化石燃料の消費を代替する他 の多くの電化形態とは異なり、データセンターは電力需要のほぼ新たな源泉となっています。AIの導入ペース、将来の効率化の進展、および一部のビジネスモデルの長期的な持続可能性については、依然として不確実性が残っています。こうした不確実性があるにもかかわらず、手頃な価格の低炭素電力、十分な送電網容量、効率的な許認可手続き、そして安定した投資環境を提供できる国や地域は、将来のデータセンター投資の相当なシェアを獲得し、デジタル主権を強化する可能性が高いです。
主なポイント
- 送電網の混雑は、データセンター(DC)インフラの整備における主な制約要因であり、建設凍結措置は第2級ハブの整備を後押しする傾向がある
- デジタル主権は複雑な概念であり、定量的なデータだけでは捉えきることが難しい
- データセンター分野には高い不確実性(技術的ブレークスルーの可能性、リバウンド効果、エネルギー効率の向上など)が存在するものの、将来シナリオは、電力需要の他の推進要因と比較して、データセンター分野の潜在的な動向を把握する上で有用である
- 今後10年間、EnerBlueシナリオの下では、データセンター部門はEUにおける電化の4番目に大きな推進要因となり、追加需要は約70 TWhとなる見込みである。これは、空間・給湯用暖房(+250 TWh)や道路輸送(+280 TWh)には大きく及ばない水準である。